A pessoa assina a proposta numa quinta-feira, feliz com o valor. Três meses depois liga desesperada porque precisa de uma cirurgia e descobriu que ainda faltam noventa dias de carência. Ou pior: descobre que o hospital que ela imaginava usar, aquele que ela sempre usou, o de referência da cidade, não está na rede do produto que ela comprou. Está na rede do produto de cima. Aquele que custava R$ 180 a mais. Ninguém mentiu para ela. Estava tudo escrito. O problema é que estava escrito em três documentos diferentes, e o vendedor, que não é vilão, é só um cara batendo meta, mostrou a tabela de preços. Porque tabela de preço é o que vende. Se você está pesquisando plano de saúde Unimed agora, provavelmente já viu meia dúzia de sites com a mesma estrutura: H1 bonito, tabela por faixa etária e muita divulgação com imagens. Todos dizem quanto custa. Quase nenhum explica o que você está comprando de verdade, e é justamente aí que o dinheiro escapa. Este texto vai pelo caminho contrário. Preço aparece, sim, e com números de 2026. Mas depois de você entender as quatro ou cinco decisões que pesam mais que a mensalidade.
📲 Notícias e Dicas de Sinais direto no seu WhatsApp!
Que tal receber nossas notícias diárias e os melhores sinais de investimentos? Participe da nossa Comunidade no WhatsApp e fique por dentro de tudo o que acontece no blog, sem precisar procurar. É rápido, prático e gratuito!
A Unimed não é uma empresa. E isso muda tudo na sua contratação
Comece por aqui, porque quase todo conteúdo sobre o tema erra nesse ponto de largada. Quando alguém diz “vou contratar Unimed”, está falando de algo que não existe como entidade única. O Sistema Unimed é uma federação de 338 cooperativas médicas, com mais de 20 milhões de clientes e cerca de 116 mil médicos cooperados, números que colocam a marca como o maior sistema cooperativo de saúde do mundo, segundo o World Cooperative Monitor de 2025. Para dar dimensão do peso: no ranking Valor 1000, 34 das 50 maiores operadoras de planos de saúde do Brasil são Unimed. Agora a parte prática, que é onde isso importa para o seu bolso. Cada cooperativa dessas, as chamadas singulares, é uma operadora independente. CNPJ próprio. Registro próprio na ANS. Rede credenciada própria. Diretoria eleita pelos médicos cooperados daquela região. E, o ponto que mais causa confusão, tabela de preço própria. A Unimed de Recife não é a Unimed de Belo Horizonte. Não têm o mesmo preço, não têm a mesma rede, não têm o mesmo desempenho no índice de qualidade da ANS. Podem ter, inclusive, níveis de serviço bem diferentes. Isso gera um erro clássico que aparece o tempo todo: a pessoa pesquisa plano de saúde Unimed valores, encontra uma tabela de outro estado, chega na corretora com aquele número na cabeça e leva um susto. Não foi propaganda enganosa. Foi comparação entre duas empresas diferentes que compartilham a mesma marca.
E o intercâmbio, então?
Aqui mora a beleza do modelo, e também uma armadilha de expectativa. O intercâmbio é o mecanismo que permite ao beneficiário de uma singular ser atendido por outra. Na prática, é o que faz a Unimed funcionar como rede nacional mesmo sendo 338 empresas. Mas o intercâmbio segue a abrangência contratada, não a boa vontade. Se o seu produto tem abrangência municipal, você é atendido fora da sua cidade apenas em urgência e emergência. Não adianta chegar em São Paulo com um plano municipal de Recife e querer marcar uma consulta eletiva com um ortopedista. Vai ser negado, e a negativa vai estar correta. As abrangências, na prática, funcionam em camadas:
- Municipal ou grupo de municípios – a mais barata, cobre sua cidade e eventualmente vizinhas
- Estadual – cobre o estado inteiro
- Nacional – cobre o país, via intercâmbio
E o salto de preço entre municipal e nacional costuma ser de 30% a 60% na mesma faixa etária. É uma das alavancas mais fortes de precificação que existe.
O número de registro que vale mais que qualquer review
Existe um dado que está impresso em toda proposta, todo material de venda e todo contrato, e que praticamente ninguém consulta. O registro do produto na ANS. Não é o registro da operadora. É o registro daquele plano específico, com aquela rede específica, aquela abrangência e aquelas coberturas. Um número que você digita no site da ANS, no Guia ANS de Planos de Saúde, e que devolve exatamente o que foi registrado: segmentação assistencial, tipo de contratação, área geográfica, acomodação. Por que isso importa tanto? Porque o que o vendedor falou não vale. O que o folder mostrou não vale. Vale o que está registrado. Quando alguém reclama que a corretora prometeu que cobria e não cobriu, a resolução do caso quase sempre passa por comparar a promessa verbal com o registro do produto. E adivinha quem ganha. Peça o número antes de assinar. Se o vendedor enrolar, hesitar ou disser que manda depois, isso já é informação suficiente sobre com quem você está falando.
IDSS: o termômetro que o Google não mostra na primeira página
O outro número que quase ninguém checa é o IDSS, Índice de Desempenho da Saúde Suplementar, do Programa de Qualificação de Operadoras da ANS. É uma nota de 0 a 1 que a agência atribui anualmente a cada operadora, avaliando quatro dimensões: qualidade em atenção à saúde, garantia de acesso, sustentabilidade no mercado e gestão de processos e regulação. O detalhe importante é que cada singular Unimed tem seu próprio IDSS. Você pode ter duas cooperativas da mesma marca, em estados vizinhos, com notas visivelmente diferentes. Uma operadora com IDSS alto e estabilidade histórica na nota é um sinal forte de que a estrutura funciona: autorizações saem, rede é mantida, reclamação não vira epidemia. Uma nota que despencou de um ano para outro merece uma investigada antes de você comprometer os próximos dez anos da sua vida com ela. Consulta gratuita, site da ANS, cinco minutos. É o passo que mais separa quem comprou bem de quem comprou no impulso.
Quanto custa um plano de saúde Unimed em 2026 (e por que a primeira coluna da tabela mente)
Agora sim, o número que trouxe você até aqui. Todo plano regulado é precificado em dez faixas etárias, definidas por norma da ANS. Começa em 0 a 18 anos e termina em 59 anos ou mais. E existe uma regra que a maioria das pessoas desconhece: o valor da última faixa não pode ser mais de seis vezes o valor da primeira, e a variação acumulada entre a sétima e a décima faixa não pode ser maior que a acumulada entre a primeira e a sétima. Traduzindo: a lei limita o quanto o plano encarece com a idade. Mas o limite é generoso. Seis vezes é muito. Olha o que acontece numa tabela pública real de 2026. Uso aqui a Unimed Recife como exemplo regional, os números variam bastante por singular, então trate isso como demonstração da lógica, não como preço nacional:
| Faixa etária | Enfermaria | Apartamento |
|---|---|---|
| 0 a 18 anos | R$ 300,92 | R$ 358,76 |
| 24 a 28 anos | R$ 484,23 | R$ 577,30 |
| 44 a 48 anos | R$ 801,59 | — |
| 59 anos ou + | R$ 1.800,32 | R$ 2.146,33 |
Repara no que aconteceu. Do começo ao fim da tabela, a mensalidade multiplicou por praticamente seis. Exatamente no teto que a regra permite. E aqui está o detalhe muito importante e que quase ninguém percebe na hora da contratação: você não compra o preço de hoje, compra a curva inteira. Alguém com 44 anos que olha a coluna da própria faixa e acha justo raramente projeta o que acontece aos 59. São quinze anos. Passa rápido. E o salto não é gradual, ele acontece de uma vez, no aniversário que cruza a faixa, geralmente somado ao reajuste anual do mesmo ano. Essa é a conta que derruba plano de idoso. Não é maldade da operadora, é matemática atuarial. Mas é uma matemática que você precisa ver antes, não depois.
Enfermaria ou apartamento: a diferença que não é só conforto
A diferença de preço entre acomodação coletiva e individual costuma ficar entre 18% e 25%. Parece decisão de conforto. Na maior parte dos casos, é mesmo. Mas existe um ponto operacional pouco comentado: em rede lotada, apartamento tende a ter disponibilidade diferente de enfermaria. Não é regra, varia muito por hospital e por região. Ainda assim, quem já acompanhou internação de familiar sabe que a conversa “só tem vaga em enfermaria, o senhor aceita?” existe. E tem a questão do acompanhante. Enfermaria com acompanhante à noite, em quarto de três leitos, é uma experiência. Quem já passou por isso com pai ou mãe internada pondera esses R$ 60 de diferença mensal com outros olhos.
Coparticipação: o desconto que pode virar conta
Coparticipação é você pagar uma parte de cada procedimento que usa. Em troca, a mensalidade cai, às vezes 20%, 30%. Para quem usa pouco, é excelente. Para quem tem acompanhamento contínuo, é armadilha. O que salva o modelo é o limitador mensal, presente em bons produtos. Nas tabelas que analisei, aparece um teto na casa dos R$ 250 por mês por beneficiário. Ou seja: por mais que você use, a coparticipação não passa daquilo. Pergunta obrigatória ao vendedor, e faça ela exatamente assim: “Esse plano tem limitador mensal de coparticipação? De quanto? Está no contrato ou é política interna?” Se for política interna, não existe. Política interna muda por e-mail. Contrato muda por aditivo.
A escolha que define seu reajuste pelos próximos vinte anos
Se eu pudesse gritar uma única coisa neste artigo, seria esta seção. O tipo de contratação, individual, coletivo empresarial ou coletivo por adesão, importa mais que o preço inicial. Muito mais.
O plano individual e o teto que quase virou espécie ameaçada
Em 2026, a ANS definiu o teto de 5,11% para o reajuste anual dos planos individuais e familiares. É o menor reajuste positivo da história da agência. Ele alcança aproximadamente 7,7 milhões de beneficiários em todo o país. Ótimo, né? É. E é justamente por isso que quase ninguém vende mais plano individual. O mercado tem mais de 53 milhões de vínculos em planos de assistência médica. Sete vírgula sete milhões são individuais. Faça a conta: cerca de 14%. As operadoras migraram a oferta para os contratos coletivos, que não têm teto regulatório de reajuste. Essa assimetria é a coisa mais importante e menos explicada do mercado brasileiro de saúde suplementar. De um lado, um produto com reajuste controlado pela ANS e oferta escassa. Do outro, produtos abundantes com reajuste negociado livremente entre operadora e contratante. Se você encontrar uma singular Unimed que ainda comercializa plano individual na sua região, pense muito bem antes de descartar por causa da mensalidade mais alta. Você está pagando pela previsibilidade dos próximos vinte anos.
Coletivo empresarial: o caminho de quem tem CNPJ
O empresarial costuma ser o mais barato na entrada. Na tabela que citei, o mesmo perfil que pagava R$ 300 no individual pode entrar por volta de R$ 173 no empresarial de entrada. Muita gente com MEI descobre isso e acha que ganhou na loteria. Parcialmente, ganhou. O que precisa saber: contratos com poucas vidas costumam entrar em agrupamento de contratos, mecanismo previsto em norma da ANS, em que a operadora junta todos os contratos pequenos (geralmente até 29 ou 30 vidas) e aplica um reajuste único para o grupo. A lógica é diluir risco. O efeito prático é que você não negocia nada: recebe o percentual do agrupamento, que historicamente costuma superar o teto dos individuais. Ainda assim, para quem tem CNPJ ativo e aceita essa volatilidade, é o melhor custo-benefício disponível hoje. Só não entre achando que reajuste de 5% é o que te espera.
Coletivo por adesão: leia esta parte duas vezes
O por adesão exige vínculo com entidade de classe, conselho profissional, sindicato, associação, e é intermediado por uma administradora de benefícios. É um produto legítimo e às vezes a única porta de entrada. Mas tem três características que precisam estar claras: Primeiro, você tem duas contrapartes: a operadora e a administradora. Quando algo dá errado, existe uma camada a mais entre você e a solução. Segundo, o reajuste também é livre e definido no aniversário do contrato coletivo, não no seu aniversário de adesão. Terceiro, e o mais delicado: contratos coletivos podem ser rescindidos pela operadora na renovação anual, respeitadas as regras contratuais e de aviso prévio. Um contrato individual, não, a Lei 9.656/98 protege o beneficiário individual contra rescisão unilateral fora das hipóteses de fraude ou inadimplência. Já vi gente de 62 anos descobrindo isso da pior maneira possível.
Carência, CPT e declaração de saúde: o trecho onde as pessoas se machucam
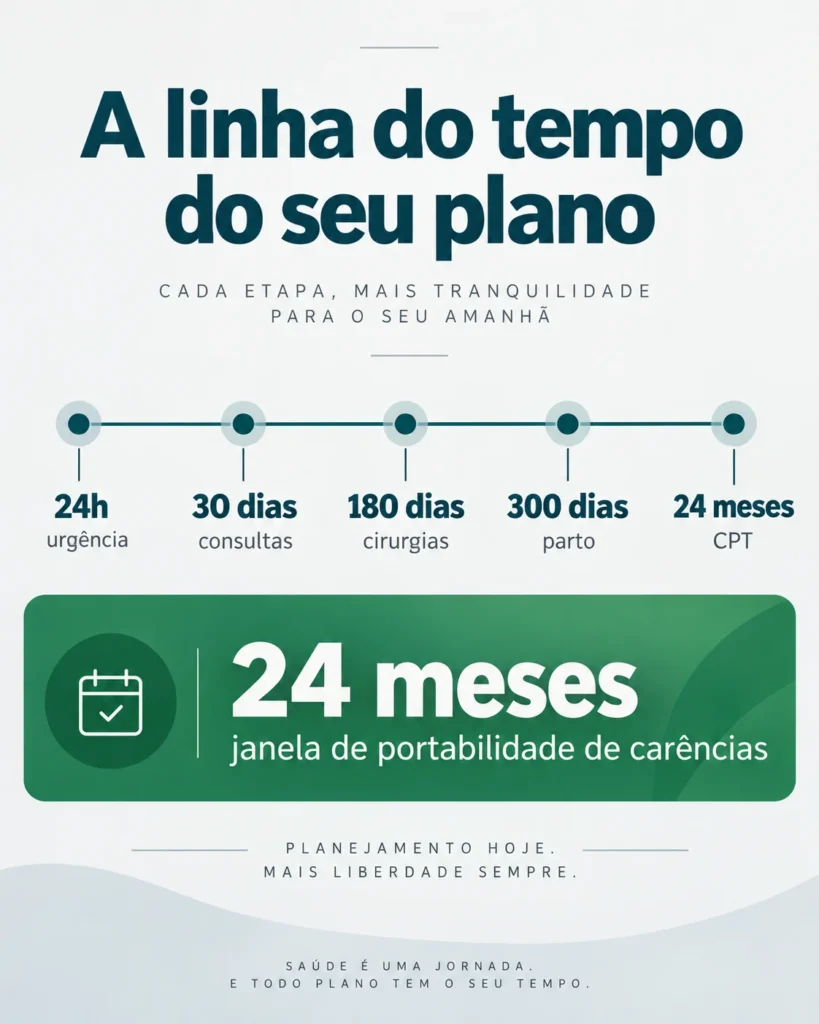
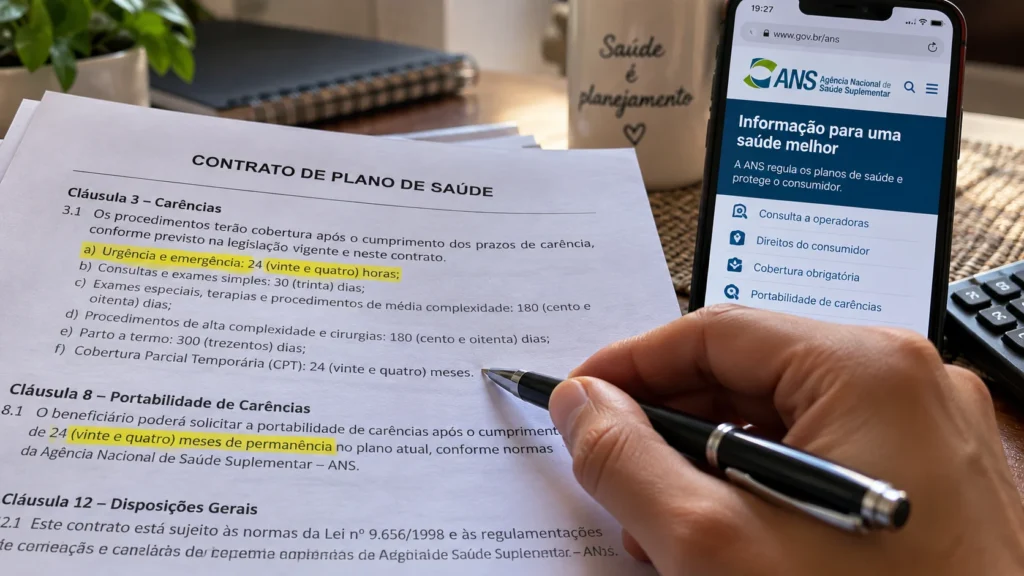
Carência é o tempo entre assinar e poder usar. Todo mundo sabe disso vagamente. Quase ninguém sabe os prazos. Os limites máximos previstos na Lei 9.656/98, que nenhum contrato pode ultrapassar:
- 24 horas – urgência e emergência
- 30 dias – consultas, exames simples, procedimentos ambulatoriais
- 180 dias – internações, cirurgias, exames de alta complexidade
- 300 dias – parto a termo
- 24 meses – Cobertura Parcial Temporária para doenças e lesões preexistentes
Perceba que são máximos. A operadora pode praticar prazos menores, e em campanhas promocionais frequentemente pratica. Redução de carência é uma das moedas de negociação mais usadas no mercado e raramente é oferecida espontaneamente, você precisa perguntar.
A Cobertura Parcial Temporária é o que realmente derruba gente
Os 24 meses de CPT aplicam-se a procedimentos de alta complexidade, leitos de alta tecnologia e cirurgias relacionados especificamente à doença que você já tinha ao contratar. Não é carência geral. É carência dirigida. Se você tem hipertensão declarada, consulta com cardiologista você faz após os 30 dias normais. Cateterismo relacionado à condição pode esperar dois anos. E aqui entra o erro mais caro que existe nesse mercado.
Por que omitir doença na declaração de saúde é a pior decisão possível
A declaração de saúde é o formulário em que você informa condições preexistentes. Tem gente que omite achando que está sendo esperta. Tem corretor, minoria, mas existe, que sugere omitir para fechar a venda. O que acontece depois: você usa o plano para algo relacionado à condição omitida, a operadora identifica, abre processo administrativo de alegação de fraude junto à ANS, e pode rescindir o contrato. Não é lenda. Está previsto na Lei 9.656/98 e acontece com regularidade. Resultado: você fica sem plano, sem as carências que já cumpriu, e frequentemente com a cobrança do procedimento. Declare tudo. Absolutamente tudo. O custo de declarar é uma CPT de 24 meses em procedimentos específicos. O custo de omitir é perder o plano inteiro no momento em que você mais precisa dele. E um detalhe que poucos sabem: você tem direito a preencher a declaração de saúde com orientação de um médico, sem ônus. Se a operadora indicar o profissional, é por conta dela. Se você preferir um médico de sua escolha, aí é por sua conta. Está na norma. Quase ninguém usa.
Portabilidade de carências: a saída de emergência que quase ninguém sabe que existe
Esta é, disparada, a informação com maior diferença entre importância e conhecimento público. Portabilidade de carências é o direito de mudar de plano, inclusive de operadora, inclusive saindo da Unimed ou entrando nela, sem cumprir carência de novo. Ela existe desde 2009 e foi bastante flexibilizada nos últimos anos. Os requisitos gerais:
- Contrato ativo e pagamentos em dia
- Permanência mínima no plano de origem: 2 anos na primeira portabilidade, ou 3 anos se você cumpriu CPT
- Nas portabilidades seguintes, o prazo mínimo cai para 1 ano (ou 2, se o plano de destino tiver coberturas não previstas no de origem)
- Compatibilidade de faixa de preço entre origem e destino, verificada no Guia ANS de Planos
O que quase ninguém sabe: não existe mais janela restrita de portabilidade. Antigamente você só podia fazer no mês de aniversário do contrato. Hoje, cumpridos os requisitos, pode a qualquer momento. E mais: em algumas situações específicas, morte do titular, demissão sem justa causa, perda da condição de dependente, cancelamento do contrato coletivo pela operadora, existem regras especiais de portabilidade que dispensam prazo mínimo. Por que isso importa tanto numa discussão sobre plano de saúde Unimed? Porque muda completamente a natureza da decisão. Você não está se casando com uma operadora para sempre. Se o serviço piorar, se o reajuste ficar insustentável, se você se mudar de cidade, existe uma porta de saída regulada que preserva o que você já construiu em tempo de carência. Muita gente permanece anos num plano ruim porque acredita que sair significa começar do zero. Não significa.
Rede credenciada e rede própria: faça este teste antes de assinar
Tabela de preço vende. Rede é o que você vai usar. O Sistema Unimed tem uma característica que o diferencia de boa parte do mercado: forte rede própria. Não é só credenciamento de terceiros. Várias singulares operam hospitais, prontos-atendimentos, laboratórios e centros de diagnóstico próprios. Em Recife, por exemplo, a estrutura própria inclui o Hospital Unimed Recife I, o Complexo Hospitalar Unimed Recife, o Complexo Hospitalar Geral Materno Infantil, emergência 24h em Olinda, pronto-atendimento em Boa Viagem e a rede de laboratórios LAB Uni. Somam-se a isso hospitais credenciados de referência regional. Verticalização tem dois lados, e vale dizer os dois. O lado bom: integração. Autorização mais rápida, prontuário unificado, previsibilidade de acesso, menos atrito entre operadora e prestador, porque são a mesma casa. O lado que exige atenção: quanto mais verticalizada a operação, maior a tendência de direcionamento para a rede própria. Se o seu médico de confiança atende num hospital credenciado de terceiro, confirme que aquele prestador está na rede daquele produto específico, não na rede da operadora em geral.
O teste dos cinco nomes
Antes de assinar qualquer coisa, faça isto, leva quinze minutos e evita anos de arrependimento. Liste cinco nomes: o hospital onde você gostaria de ser internado, o laboratório que você já usa, o pediatra ou clínico da família, um especialista que você consulta com regularidade e o pronto-socorro mais próximo da sua casa. Agora abra o Guia Médico da singular, selecione o plano exato que você vai contratar (não “todos os planos”) e procure os cinco. Se três ou mais não aparecerem, você está comprando um plano que não serve para a sua vida. Não importa o preço.
Alteração de rede: o que a operadora pode e não pode fazer
Rede credenciada muda. É normal. Mas existe norma da ANS regulando isso. Substituição de prestador hospitalar exige equivalência e comunicação prévia aos beneficiários e à ANS. Redução de rede hospitalar depende de autorização da agência. Não é livre. Na prática, o que acontece muito é a pessoa descobrir a mudança tarde demais. Vale acompanhar os comunicados no portal da sua singular, a maioria publica em área específica de Regulação.
Prazos máximos de atendimento
A ANS estabelece prazos máximos para marcação. Os principais, em dias úteis:
- Urgência e emergência – imediato
- Consulta básica (clínica médica, pediatria, ginecologia-obstetrícia, cirurgia geral) – 7 dias
- Consulta com demais especialidades – 14 dias
- Serviços de diagnóstico laboratorial em regime ambulatorial – 3 dias
- Demais serviços de diagnóstico e terapia ambulatorial – 10 dias
- Procedimentos de alta complexidade e internação eletiva – 21 dias
Confirme a versão vigente no site da ANS antes de usar como argumento formal, porque esses prazos já foram objeto de revisão. O ponto prático: se a operadora não consegue marcar dentro do prazo na rede, ela tem obrigação de garantir o atendimento em prestador não integrante da rede, no mesmo município, sem custo adicional para você. Pouquíssima gente cobra esse direito. Ele existe.
O que mudou em 2026 e afeta diretamente o seu contrato
Esta seção é a que mais separa conteúdo atualizado de conteúdo reciclado. Muito artigo sobre plano de saúde Unimed que está rankeando hoje foi escrito em 2024 e não sabe de nada disso.
O rol da ANS virou taxativo com exceções controladas
Em setembro de 2025, o Supremo Tribunal Federal concluiu o julgamento da ADI 7.265, e o desenho mudou. O rol de procedimentos da ANS passou a funcionar como taxativo com exceções controladas. Na prática: a lista oficial é a referência de cobertura obrigatória, mas o plano é obrigado a cobrir tratamento fora dela quando um conjunto de critérios é atendido. Os critérios, em linguagem de gente:
- Existe evidência científica de eficácia, com estudos clínicos de bom nível
- Há recomendação de autoridade técnica em saúde, Conitec, ou órgãos internacionais reconhecidos como NICE, FDA ou EMA
- Não existe alternativa equivalente já prevista no rol
- O medicamento tem registro na Anvisa, quando aplicável
- O médico apresenta justificativa clínica detalhada
Isso é radicalmente diferente de o plano cobre tudo que o médico pedir e também de o plano só cobre o que está na lista. É um meio-termo com regras. Saber essas regras é o que separa um pedido de cobertura bem construído de um mal construído.
A ANS endureceu a fiscalização em maio de 2026
Desde 1º de maio de 2026 está valendo um novo modelo de fiscalização da agência. A lógica mudou de reativa, punir depois que o problema aconteceu, para preventiva, com inspeções planejadas, análise amostral de reclamações via Notificação de Intermediação Preliminar e ações estruturadas baseadas em indicadores de desempenho da operadora. Junto veio o escalonamento de multas: aumento de 50% em 2026, 75% em 2027 e 100% em 2028, totalizando alta de 170% em relação ao patamar anterior. Operar sem autorização da ANS, por exemplo, passou a custar R$ 250 mil em maio de 2026, chegando a R$ 387,5 mil em 2028. Para o beneficiário, o efeito prático é que reclamar na ANS ficou mais eficaz. A NIP sempre funcionou melhor do que as pessoas imaginam. Agora alimenta um sistema que usa aquele dado para direcionar fiscalização.
O plano de R$ 100 que circulou na imprensa não vai acontecer
Em fevereiro de 2025, a ANS aprovou a criação de um produto restrito a consultas eletivas e exames, em ambiente regulatório experimental, o tal sandbox. Virou manchete como plano de saúde de até R$ 100. Muito conteúdo foi publicado sobre isso. Em 17 de abril de 2026, a ANS suspendeu o sandbox. A diretoria entendeu que os modelos de mercado que surgiram são mais diversos do que o desenho experimental previa, e redirecionou o esforço para regular os cartões de desconto, abrindo consulta pública e criando comitê interno com prazo inicial de 90 dias. Guarde esta parte, porque ela protege você de um golpe comum: Cartão de desconto não é plano de saúde. Não tem cobertura obrigatória, não tem rol, não tem carência regulada, não tem prazo máximo de atendimento, não tem reajuste com teto, não tem fiscalização da ANS nos mesmos moldes. É um clube de descontos em consultas particulares. Se alguém te oferecer Unimed por R$ 89, pare a conversa e peça o número de registro do produto na ANS. Em nove de cada dez casos, não vai existir.
A judicialização explodiu e isso explica o seu reajuste
Número que assusta: no primeiro semestre de 2026, houve 181 mil novas ações judiciais contra planos de saúde, superando pela primeira vez as 164 mil ações relacionadas ao SUS. Em 2025, foram quase 327 mil processos contra a saúde suplementar. As despesas judiciais das operadoras somaram R$ 5,1 bilhões só no primeiro trimestre de 2026, 60% delas ligadas a procedimentos não cobertos. O crescimento é de 163% em cinco anos, segundo o painel econômico-financeiro da própria ANS. Por que isso te interessa? Porque esse custo entra na conta. No primeiro semestre de 2026, a sinistralidade das operadoras médico-hospitalares chegou a 82,2%, cerca de um ponto percentual acima de 2025. O setor lucrou R$ 8,5 bilhões sobre receita superior a R$ 173 bilhões, com R$ 126 bilhões em despesas assistenciais. Margem entre 5% e 5,5%. Traduzindo: o setor é lucrativo, mas com margem apertada e custo assistencial crescendo. Quando você entende isso, entende por que a autorização demora, por que a auditoria médica questiona, por que o reajuste veio como veio. Não é para justificar abuso, é para você saber contra o que está jogando e parar de tratar cada negativa como perseguição pessoal.
Negativa de cobertura: o que fazer nas primeiras 48 horas
Esta é a parte que ninguém escreve porque dá trabalho escrever. Vamos lá.
Passo 1 – Exija a negativa por escrito. A operadora é obrigada a fornecer a justificativa da negativa em linguagem clara, por escrito, quando solicitada. Prazo curto. Peça pelo canal oficial e guarde o protocolo. Negativa verbal não existe para fins de defesa.
Passo 2 – Leia o motivo alegado. Existe diferença enorme entre procedimento fora do rol, carência não cumprida, CPT vigente, prestador fora da rede e ausência de indicação clínica. Cada um exige uma resposta diferente. Tratar todos como a mesma coisa é o erro mais comum.
Passo 3 – Municie o pedido. Se o motivo é fora do rol, volte ao médico e peça um relatório que enderece exatamente os critérios do STF: evidência científica com referência a estudos, recomendação de autoridade técnica quando houver, ausência de alternativa terapêutica equivalente no rol, registro na Anvisa, e justificativa clínica individualizada para o seu caso. Relatório genérico de três linhas não sustenta nada.
Passo 4 – Abra NIP na ANS. É gratuito, feito pelo site ou pelo 0800 da agência. A operadora tem prazo curto para responder e uma taxa alta de resolução acontece nessa etapa, antes de qualquer processo. Muita gente pula direto para o advogado sem tentar isso.
Passo 5 – Só então, via judicial. Com negativa por escrito, relatório médico robusto e NIP registrada, um pedido de tutela de urgência tem base sólida. Casos bem documentados costumam ser apreciados com rapidez.
O dia a dia que ninguém testa antes de assinar
Tem uma categoria inteira de frustração que não aparece em nenhuma comparação de preço: atrito operacional. A pessoa escolhe o plano pela mensalidade e pela rede. Assina. E aí descobre que o aplicativo trava, que a autorização de exame exige protocolo por telefone em horário comercial, que a segunda via de boleto só sai por um portal que não funciona no celular, que o cartão do beneficiário digital não é aceito em metade da rede. Nada disso é ilegal. Tudo isso desgasta. Coisas que vale testar ou perguntar antes: O aplicativo tem autorização de procedimento, ou só consulta de rede? Dá para emitir segunda via de boleto pelo app? A telemedicina está incluída ou é serviço à parte cobrado? Quantas especialidades atendem por telemedicina? O cartão do beneficiário digital funciona sozinho ou precisa do físico? Qual o horário da central de autorizações? Existe canal de WhatsApp com atendimento humano? Telemedicina, aliás, virou divisor de águas silencioso, e uso a expressão no sentido literal, não como bordão. Quem tem consulta digital resolvida no app economiza tempo de forma que muda a percepção do plano inteiro. Quem não tem continua pegando fila para renovar receita. O Sistema Unimed tem investido pesado nessa frente: a Unimed Nacional estruturou área de inovação e prepara um braço de corporate venture capital, e o sistema vem lançando healthtechs próprias. Mas a implementação varia bastante entre singulares. A de uma capital não é a do interior.
Dependentes: as regras mudam mais do que você imagina
Cada contrato define quem pode entrar como dependente. Não existe regra única nacional para isso, existe o que está no seu contrato. Os padrões mais comuns:
- Cônjuge ou companheiro(a) – geralmente com comprovação de união estável
- Filhos – até certa idade, tipicamente 21 anos, estendendo até 24 se universitário
- Filhos inválidos – sem limite de idade, na maioria dos contratos
- Agregados – pais, sogros, netos; disponibilidade varia muito e costuma ter tabela própria
Três coisas que pegam as pessoas de surpresa: Cada dependente paga pela própria faixa etária. Não existe plano família com valor fechado em produto regulado. Um casal de 40 anos com dois filhos pequenos paga quatro mensalidades, cada uma na sua faixa. Recém-nascido tem regra especial. Filho natural ou adotivo inscrito em até 30 dias do nascimento ou da adoção tem isenção de carência, aproveitando as carências já cumpridas pelo titular. Passou de 30 dias, entra como beneficiário novo. É um prazo curto e muita gente perde no meio do puerpério. A saída do dependente por idade é automática. Chegou o limite, sai. E sair significa contratar plano novo, com carência nova, a menos que se use portabilidade, que nesse caso tem regra específica de perda da condição de dependente.
O checklist que eu usaria antes de assinar qualquer proposta
Se você ler só uma parte deste texto, leia esta. São perguntas que você faz ao vendedor, por escrito, preferencialmente por WhatsApp, para ficar registrado. Sobre o produto:
- Qual o número de registro do produto na ANS?
- Qual a razão social e o CNPJ da singular Unimed que vai me atender?
- Qual o IDSS mais recente dessa operadora?
- A abrangência é municipal, estadual ou nacional? Está no contrato?
- É enfermaria ou apartamento?
Sobre o dinheiro: 6. Me envia a tabela completa das dez faixas etárias, não só a minha.
7. Tem coparticipação? Qual o percentual? Tem limitador mensal? De quanto? Está em contrato?
8. É individual, coletivo empresarial ou por adesão?
9. Se for coletivo, entra em agrupamento de contratos? Qual foi o reajuste anual aplicado nos últimos três anos?
Sobre o tempo: 10. Quais as carências exatas deste contrato, não os máximos legais, as deste contrato?
11. Tem promoção de redução de carência? O que exatamente ela reduz?
12. Estou vindo de outro plano. Consigo portabilidade de carências? Qual documentação?
Sobre a vida real: 13. Estes cinco prestadores estão na rede deste produto? [liste os seus cinco]
14. A telemedicina está inclusa? Quais especialidades?
15. Como funciona a autorização de exame de alta complexidade? Prazo médio? Um vendedor bom responde tudo isso sem hesitar e com orgulho. Um vendedor que desvia em três ou mais dessas perguntas está te dizendo algo importante sem falar.
📢 Não perca nenhuma notícia e nenhum sinal de investimento!
Quer receber nossas notícias e sinais em primeira mão? Entre agora no nosso Canal do Telegram! Lá você recebe atualizações em tempo real e dicas exclusivas que não postamos em nenhum outro lugar.
Perguntas que aparecem o tempo todo
Qual o valor médio de um plano de saúde Unimed? Não existe valor médio nacional útil, porque cada uma das 338 cooperativas tem tabela própria. Como referência de ordem de grandeza, em tabelas públicas de 2026 um plano de entrada para a faixa de 0 a 18 anos parte de algo entre R$ 170 e R$ 300 mensais dependendo do tipo de contratação, e chega perto de R$ 1.800 a R$ 2.150 na faixa de 59 anos ou mais. A variação entre municipal e nacional, com ou sem coparticipação, pode dobrar esses números.
Como contratar um plano de saúde Unimed individual? Primeiro, verifique se a singular da sua região ainda comercializa individual, muitas suspenderam a venda. Onde existe, a contratação é direta com a cooperativa ou via corretor credenciado, com declaração de saúde e análise de aceitação. Se não houver oferta individual, as alternativas reguladas são o coletivo empresarial, com CNPJ ativo, ou o coletivo por adesão, com vínculo a entidade de classe.
A Unimed cobre tratamento para autismo? Sim. A cobertura para transtorno do espectro autista é obrigatória e inclui, entre outras, as terapias indicadas pelo médico assistente, sem limite de número de sessões para as especialidades previstas em norma da ANS. O que costuma gerar conflito não é a cobertura em si, mas o método específico solicitado e a rede disponível para executá-lo. Relatório médico detalhado com indicação clínica individualizada é o que sustenta o pedido.
É possível fazer abdominoplastia pela Unimed? Com finalidade estética, não, planos não cobrem procedimentos estéticos. Com finalidade reparadora, sim, e o caso mais frequente é a dermolipectomia após cirurgia bariátrica, quando há indicação clínica documentada, como quadros de dermatite crônica e infecções de repetição. A diferença entre negativa e autorização mora inteira na qualidade do relatório médico.
Posso usar o plano em outro estado? Depende da abrangência contratada. Com plano nacional, sim, via intercâmbio entre as singulares. Com plano municipal ou estadual, fora da área você tem direito garantido apenas a urgência e emergência. Consulta eletiva, exame agendado e cirurgia programada, não.
Quanto tempo leva para poder usar o plano? Urgência e emergência em 24 horas. Consultas e exames simples em até 30 dias. Internações e cirurgias em até 180 dias. Parto a termo em até 300 dias. E, se houver doença preexistente declarada, até 24 meses de Cobertura Parcial Temporária para procedimentos de alta complexidade ligados àquela condição. Esses são os tetos legais, seu contrato pode ter prazos menores.
Vale a pena migrar de operadora usando portabilidade? Vale avaliar sempre que houver reajuste insustentável, piora de rede, mudança de cidade ou queda consistente no IDSS. Cumpridos os requisitos de tempo mínimo, contrato ativo e em dia e compatibilidade de faixa de preço, você leva as carências já cumpridas. É o mecanismo mais subutilizado do mercado.
Por que meu plano aumentou mais que os 5,11% da ANS? Porque o teto de 5,11% definido para 2026 vale exclusivamente para planos individuais e familiares contratados a partir de 1999 ou adaptados à Lei 9.656/98, cerca de 7,7 milhões de beneficiários. Contratos coletivos, empresariais ou por adesão, têm reajuste negociado livremente e não estão sujeitos a esse teto. Reajuste por mudança de faixa etária é outro evento, separado e cumulativo.
O que faço se negarem um procedimento? Peça a negativa por escrito com justificativa, reúna relatório médico detalhado que enderece os critérios de cobertura, abra uma NIP gratuitamente no site da ANS e acompanhe o prazo de resposta. Boa parte dos casos se resolve nessa etapa. Se não resolver, a documentação que você juntou é exatamente o que sustenta um pedido judicial de urgência.
Cartão de desconto é a mesma coisa que plano? Não. Cartão de desconto não é plano de saúde regulado: não tem rol de cobertura obrigatória, carência regulada, prazo máximo de atendimento nem teto de reajuste. A ANS abriu processo regulatório específico sobre esses produtos em abril de 2026. Se a oferta não tiver número de registro de produto na ANS, não é plano.
O que fazer agora, antes de assinar qualquer coisa
Você chegou até aqui, então já sabe mais sobre plano de saúde Unimed do que a esmagadora maioria das pessoas que assina proposta esta semana. Faça três coisas, nesta ordem, hoje ou amanhã. Primeiro: descubra qual singular atende a sua cidade e consulte o IDSS dela no site da ANS. Cinco minutos. Segundo: monte sua lista de cinco prestadores e teste no Guia Médico, com o produto exato selecionado. Quinze minutos. Terceiro: peça a tabela completa das dez faixas etárias e olhe para a linha dos 59 anos. Não para a sua. Para a dos 59. Se depois desses três passos o plano continuar fazendo sentido, você não está comprando por impulso. Está comprando sabendo. E é exatamente essa a diferença entre quem fica satisfeito com o plano por vinte anos e quem liga desesperado numa quinta-feira à noite descobrindo que faltam noventa dias de carência.


