
Neste artigo
- O Que Esse Cartão Realmente É (e Por Que Ele Confunde Tanta Gente)
- Como Sacar o Benefício Sem Cair em Armadilhas Comuns
- Empréstimo Consignado: a Relação (Perigosa) com o Cartão
- Bloqueio e Desbloqueio: o Que Realmente Acontece Por Trás da Tela
- Perdeu o Cartão? Veja Como Pedir a Segunda Via Sem Complicação
- BPC/LOAS e o Cartão: Existe Alguma Diferença?
- Caixas Eletrônicos: Pequenos Cuidados Que Evitam Grandes Dores de Cabeça
- O Papel do Meu INSS Nessa História Toda
- Prova de Vida: a Conexão Que Poucos Fazem com o Cartão
- Erros Que Beneficiários Cometem Sem Perceber
- Perguntas Frequentes Sobre o Cartão Magnético do INSS
- O Que Fazer Agora Se Você Está com Algum Desses Problemas
Você recebeu o benefício, foi ao banco e a máquina simplesmente recusou o cartão. Já aconteceu com você ou com alguém da sua família? A cena é comum entre aposentados e pensionistas, e quase sempre tem solução. O cartão magnético do INSS parece uma coisa simples até o dia em que ele para de funcionar, some, é bloqueado sem aviso ou, pior, cai nas mãos erradas. Antes de entrar nesses detalhes específicos, vale entender a engrenagem maior por trás disso: se você ainda tem dúvidas sobre como funciona o INSS de forma geral, desde a contribuição até o pagamento do benefício, esse é o ponto de partida que vai deixar tudo o que vem a seguir muito mais claro. Aqui você vai encontrar o que realmente importa: como esse cartão funciona na prática, os erros que a maioria comete sem perceber, e o passo a passo para resolver os problemas mais comuns sem perder um dia inteiro numa fila de agência.
📲 Guias novos direto no seu WhatsApp
Quer saber quando sai um guia novo? Siga o canal do Digital Plane no WhatsApp e receba os artigos assim que forem publicados. É gratuito.
Conhecer o cartão magnético do INSS evita filas e bloqueios - Fonte: Imagem gerada por IA (DALL·E / ChatGPT)
O Que Esse Cartão Realmente É (e Por Que Ele Confunde Tanta Gente)
Muita gente trata o cartão magnético do INSS como se fosse um cartão de banco qualquer. Não é bem assim. Ele serve para receber e sacar aposentadoria, pensão ou outro benefício sem precisar abrir conta corrente ou poupança, e por isso tem regras próprias. Essa forma de recebimento, que muita gente chama de conta benefício, não funciona como uma conta comum: você não deposita dinheiro nela como faria numa poupança. Ela existe para uma função: receber o pagamento mensal e permitir o saque. E aqui já vai um detalhe que a maioria dos textos sobre o assunto ignora: o cartão magnético do INSS não é emitido pelo INSS. Quem emite é o banco pagador do benefício, como Caixa, Banco do Brasil, Bradesco, entre outros, que mantêm contrato com o INSS para fazer os pagamentos. Isso explica por que a segunda via, o desbloqueio e até o atendimento variam tanto de um banco para outro. Para um problema no cartão, o caminho é a agência do banco pagador, não o INSS. Um ponto de direito: o INSS informa que o banco responsável pelo pagamento deve garantir a emissão gratuita do cartão magnético para saque do benefício, sem exigir abertura de conta. Qualquer tarifa cobrada por esse serviço deve ser contestada.
Como Sacar o Benefício Sem Cair em Armadilhas Comuns
Na teoria, é simples: você vai a um caixa eletrônico, insere o cartão, digita a senha e retira o dinheiro. Na prática, é aqui que boa parte dos problemas começa. Um erro comum, principalmente entre beneficiários mais velhos, é confundir a senha do cartão magnético do INSS com a senha usada no aplicativo Meu INSS. São sistemas completamente diferentes. A senha do Meu INSS serve para consultar extrato, acompanhar processos e emitir documentos pela internet ou pelo celular. Já a senha do cartão é definida direto no banco, geralmente no momento da emissão ou da primeira ativação, e serve para operações físicas: caixa eletrônico, terminal de autoatendimento ou pagamento em maquininha, quando o banco permitir. Errar a senha do cartão algumas vezes seguidas costuma bloquear o cartão automaticamente, e o número de tentativas varia por banco. É uma medida de segurança, mas causa desespero em quem depende daquele dinheiro para pagar contas no mesmo dia. Se isso acontecer, pergunte ao banco pagador como desbloquear: em muitos casos, é preciso ir à agência com documento oficial com foto.
A senha do Meu INSS e a do cartão são diferentes - Fonte: Imagem gerada por IA (DALL·E / ChatGPT)
Empréstimo Consignado: a Relação (Perigosa) com o Cartão
Se tem um assunto que gira em torno do cartão magnético do INSS e que merece atenção redobrada, é o empréstimo consignado. A lógica é a seguinte: o banco desconta a parcela direto do benefício, antes mesmo de o valor cair na conta. Isso é possível justamente porque existe a chamada margem consignável: o limite, definido em lei, do quanto do benefício mensal pode ser comprometido com esse tipo de dívida. Para aposentadorias e pensões, a Lei 10.820/2003 fixa a margem em até 45% do valor do benefício: 35% para empréstimo consignado, 5% para cartão de crédito consignado e 5% para cartão consignado de benefício. Entre maio e agosto de 2026, a Medida Provisória 1.355 baixou esse limite para 40%, mas a vigência dela terminou em 31 de agosto sem que virasse lei. Os juros também têm teto, definido por resolução do Conselho Nacional de Previdência Social. Como essas regras mudaram mais de uma vez em 2026, confira a margem disponível no extrato de empréstimo do Meu INSS antes de contratar. Alguns golpes recentes têm usado justamente a confusão em torno do cartão físico para induzir beneficiários a assinar contratos de consignado sem entender completamente o que estão fazendo. A pessoa vai à agência resolver um problema simples, como uma segunda via do cartão, e sai de lá com um empréstimo que nem sabia que tinha contratado, ou entendeu de forma equivocada. O golpe, nesse caso, não está em oferecer o consignado, que é uma operação legítima, mas em fazer isso sem transparência sobre valor total, prazo e parcelas. Por isso, antes de assinar qualquer coisa relacionada ao cartão ou à conta benefício, vale um hábito simples: consultar o extrato de pagamento pelo aplicativo Meu INSS ou pelo telefone 135, verificando se há descontos de consignado que você não reconhece. Esse extrato mostra, mês a mês, o valor bruto do benefício, os descontos aplicados e o valor líquido depositado, e é a ferramenta mais confiável para identificar qualquer cobrança indevida antes que ela vire um problema maior.
Bloqueio e Desbloqueio: o Que Realmente Acontece Por Trás da Tela
Existe um ponto importante que raramente explicam sobre isso: nem todo bloqueio de cartão tem a mesma origem, e cada tipo pede uma solução diferente.
- Bloqueio por senha incorreta: resolvido geralmente na agência, com documento em mãos.
- Bloqueio por suspeita de fraude: o próprio banco pode suspender o cartão preventivamente ao identificar movimentação fora do padrão. Nesse caso, o desbloqueio costuma exigir confirmação de identidade mais rigorosa.
- Bloqueio por óbito ou pendência cadastral: situação mais delicada, que envolve verificação junto ao INSS e pode travar o pagamento até a regularização.
- Bloqueio a pedido do próprio titular: usado quando há perda ou roubo do cartão, e aqui a orientação é agir rápido, porque cada dia sem bloqueio é um dia de risco.
Uma observação prática: o prazo para reativar ou reemitir o cartão magnético do INSS depois de um bloqueio de segurança varia por banco. Isso raramente é informado com clareza no primeiro atendimento, então pergunte o prazo e peça o número do protocolo. Isso evita a sensação de estar sendo enrolado.
Cada tipo de bloqueio pede uma solução diferente no banco - Fonte: Imagem gerada por IA (DALL·E / ChatGPT)
Perdeu o Cartão? Veja Como Pedir a Segunda Via Sem Complicação
A segunda via do cartão costuma assustar mais do que deveria. Muita gente vai direto à agência sem tentar antes os canais digitais e perde horas numa fila que talvez nem precisasse enfrentar. Conforme o banco pagador, o pedido de segunda via pode ser feito por três caminhos:
- Aplicativo do banco (não o Meu INSS): geralmente a via mais rápida.
- Central telefônica do banco: útil para quem tem dificuldade com aplicativos.
- Atendimento presencial na agência: recomendado quando há suspeita de fraude ou uso indevido, já que permite verificação mais completa na hora.
Um detalhe que faz diferença: enquanto a segunda via não chega, o benefício continua sendo pago normalmente. O problema não é receber o dinheiro, e sim conseguir sacá-lo sem o cartão físico. Nesses casos, pergunte ao banco pagador como sacar sem o cartão. Em geral, o saque pode ser feito no caixa da agência, com documento oficial com foto, conforme a regra de cada banco.
BPC/LOAS e o Cartão: Existe Alguma Diferença?
Quem recebe o Benefício de Prestação Continuada (BPC/LOAS) muitas vezes assume que as regras do cartão são idênticas às da aposentadoria comum. Na prática, quase tudo funciona igual: mesma forma de recebimento, mesmo processo de emissão pelo banco pagador. E aqui vale desfazer uma confusão comum: diferente do que muita gente ainda pensa, quem recebe BPC/LOAS pode contratar empréstimo consignado, com regras específicas. A margem é menor que a das aposentadorias: a Lei 10.820/2003 fixa até 35% do valor do benefício, sendo 30% para empréstimo e 5% para cartão de crédito consignado ou cartão consignado de benefício. Os juros seguem o teto definido pelo Conselho Nacional de Previdência Social. Outra diferença, que quase ninguém comenta, pesa no planejamento: como o BPC/LOAS não paga 13º salário, as parcelas precisam ser pensadas com mais cautela. É fácil comprometer parte importante do orçamento anual sem perceber, já que não existe aquele reforço de dezembro. Em casos de beneficiário com deficiência representado por curador, a contratação também exige apresentação do termo de curatela atualizado no momento da assinatura. Isso não significa que toda oferta de consignado para BPC/LOAS seja legítima: golpes envolvendo esse público continuam existindo e miram justamente famílias que dependem inteiramente desse valor para o sustento básico. Mas o sinal de alerta correto não é “existe consignado para BPC”, e sim: falta de transparência sobre valor total, parcelas, prazo e instituição contratante. Verificar se o banco é conveniado ao INSS e conferir o extrato de pagamento continua sendo a forma mais segura de confirmar se tudo está dentro das regras.
Caixas Eletrônicos: Pequenos Cuidados Que Evitam Grandes Dores de Cabeça
Parece óbvio, mas não é: escolher onde sacar o benefício faz diferença de segurança. Caixas eletrônicos dentro de agências bancárias, especialmente em horário comercial, oferecem mais proteção do que terminais isolados em vias públicas ou dentro de estabelecimentos comerciais menores. Alguns comportamentos que reduzem risco de forma significativa:
- Evitar sacar valores altos de uma vez só em terminais externos.
- Cobrir o teclado ao digitar a senha, mesmo em caixas aparentemente seguros.
- Preferir horários de menor movimento, quando é possível observar melhor o entorno.
- Nunca aceitar ajuda de estranhos durante a operação, por mais gentil que a pessoa pareça.
Esse cuidado é ainda mais relevante para quem tem cartão magnético do INSS, já que um golpe comum contra beneficiários idosos acontece justamente no momento do saque: não por falha do sistema bancário, mas por abordagem direta no caixa eletrônico.
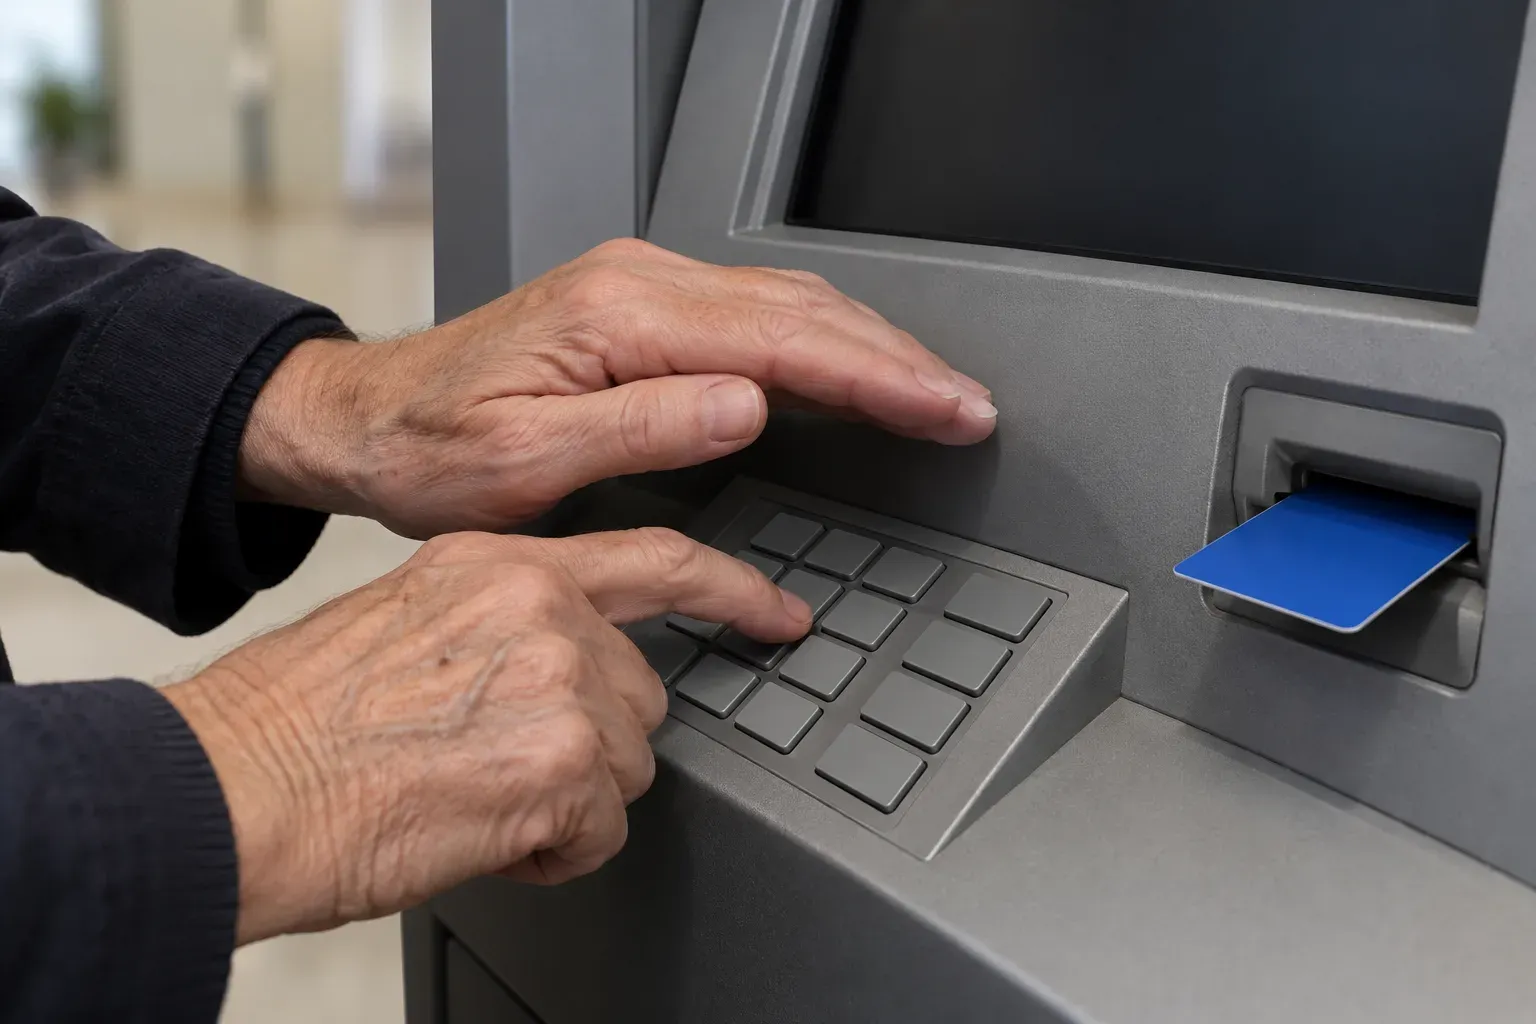
No caixa eletrônico, proteger a senha é o primeiro cuidado - Fonte: Imagem gerada por IA (DALL·E / ChatGPT)
O Papel do Meu INSS Nessa História Toda
O aplicativo Meu INSS não substitui o cartão, mas é o painel de controle que evita boa parte dos problemas relacionados a ele. É por lá que dá para:
- Consultar o extrato de pagamento detalhado, mês a mês.
- Emitir o extrato de empréstimo consignado, com as parcelas, o prazo e a margem disponível.
- Confirmar dados cadastrais que impactam diretamente a liberação de pagamentos.
- Acompanhar pedidos e outras pendências administrativas, como a prova de vida.
Quase ninguém comenta isso, mas revisar o extrato pelo Meu INSS uma vez por mês, no dia em que o benefício cai, por exemplo, é um hábito simples que evita boa parte das dores de cabeça relacionadas ao cartão e à conta benefício. Leva poucos minutos e é a forma mais direta de perceber qualquer desconto estranho antes que ele se acumule. E já que estamos falando de documentação e controle: quem ainda não sabe onde conferir os dados oficiais da concessão do próprio benefício (valor, data de início, espécie) vai encontrar tudo isso detalhado na carta de concessão do INSS, um documento que costuma esclarecer dúvidas que nem o extrato mensal resolve sozinho.
Prova de Vida: a Conexão Que Poucos Fazem com o Cartão
Existe um vínculo direto, embora pouco explicado, entre o cartão magnético do INSS e a prova de vida. Hoje, o INSS confirma a prova de vida cruzando dados de bases oficiais e só avisa quem não foi encontrado. Quem recebe o aviso faz a prova no banco onde recebe o benefício, com documento oficial com foto, ou pela biometria facial do Meu INSS, sem precisar ir a uma agência do INSS. Sem a prova de vida, a lei permite ao INSS bloquear o pagamento até que ela seja feita, e o cartão, na prática, deixa de ter dinheiro para saque. Não é um bloqueio do cartão em si, mas o efeito para quem depende do dinheiro é o mesmo. Se você quer entender exatamente como esse processo funciona em 2026, incluindo quem é avisado e como consultar a sua situação, vale conferir o guia completo sobre prova de vida do INSS em 2026. Ele também explica o que fazer se o pagamento for bloqueado por essa razão.
Erros Que Beneficiários Cometem Sem Perceber
Alguns erros se repetem com frequência entre beneficiários:
- Guardar a senha do cartão anotada dentro da própria carteira, junto com o cartão físico.
- Emprestar o cartão para um familiar resolver o saque, achando que é mais prático.
- Assinar propostas de consignado sem ler o valor total das parcelas e o prazo de desconto, especialmente no caso do BPC/LOAS, em que a ausência de 13º salário pega muita gente de surpresa.
- Ignorar o aviso de prova de vida que chega pelo banco pagador, pela caixa postal do gov.br ou pelo WhatsApp verificado do Governo do Brasil. Já mensagem com link ou pedido de dados não vem do governo: confira a situação direto no app Meu INSS ou na Central 135, nunca pelo link.
- Não atualizar o número de telefone cadastrado no banco, perdendo alertas importantes de segurança.
Nenhum desses erros é motivo de vergonha: a maioria vem de falta de informação clara, não de descuido. Mas conhecer esse padrão é o primeiro passo para não repeti-lo.
📢 Artigos novos também no Telegram
Prefere o Telegram? Entre no grupo do Digital Plane e receba cada artigo novo assim que for publicado.
Perguntas Frequentes Sobre o Cartão Magnético do INSS
O cartão magnético do INSS tem validade?
O cartão tem data de validade impressa, como qualquer cartão bancário, e precisa ser renovado pelo banco pagador. A forma de renovação varia de um banco para outro, então confirme na agência ou na central do banco.
Posso trocar o banco onde recebo meu benefício e, consequentemente, meu cartão?
A troca é pedida direto no banco onde você tem conta corrente ou poupança, desde que ele tenha contrato com o INSS, e vale a partir dos pagamentos seguintes ao primeiro. Pelo Meu INSS ou pela Central 135, dá para voltar a receber pelo cartão magnético, mas sem escolher o banco.
O que fazer se o caixa eletrônico engolir o cartão magnético do INSS?
O primeiro passo é contatar imediatamente a central do banco pelo telefone disponível no próprio terminal ou no cartão de outra pessoa da família, solicitando o bloqueio preventivo. Depois, é necessário comparecer à agência para retirar o cartão retido ou solicitar a segunda via.
É possível usar o cartão magnético do INSS para compras, ou só para saque?
Depende do banco e da forma de recebimento. Alguns bancos permitem uso como cartão de débito em estabelecimentos comerciais; outros restringem a função a saque e consulta de saldo. Confirme diretamente com o banco pagador.
Quem recebe BPC/LOAS também pode contratar empréstimo consignado usando o cartão?
Quem recebe BPC/LOAS pode contratar empréstimo consignado dentro de uma margem de até 35% do benefício: 30% para empréstimo e 5% para cartão de crédito consignado ou cartão consignado de benefício, segundo a Lei 10.820/2003. Os juros seguem o mesmo teto definido pelo Conselho Nacional de Previdência Social. Como o BPC/LOAS não paga 13º salário, as parcelas pedem mais cuidado no planejamento.
Existe algum custo para manter o cartão magnético do INSS?
O INSS informa que o banco pagador deve emitir o cartão magnético de graça e, se você passar a receber numa conta de depósitos, oferecer um pacote mínimo de serviços sem tarifa. Cobranças indevidas devem ser contestadas diretamente com o banco e, se necessário, reportadas ao Banco Central.
O Que Fazer Agora Se Você Está com Algum Desses Problemas
Se você chegou até aqui porque está enfrentando algo específico (cartão bloqueado, dúvida sobre desconto, medo de golpe), o próximo passo é simples: separe o número do seu benefício e um documento com foto e entre em contato com a central do banco pagador antes de ir presencialmente. Muitas situações relacionadas ao cartão magnético do INSS se resolvem por telefone ou aplicativo, sem fila e sem perda de um dia inteiro. E se a dúvida for mais ampla, sobre valores, datas de concessão ou histórico do benefício, os documentos oficiais como a carta de concessão do INSS costumam trazer as respostas que o atendimento telefônico nem sempre consegue dar com a mesma precisão.