
Pontos principais
- A taxa Selic é a taxa básica de juros da economia, definida pelo Copom do Banco Central a cada 45 dias, e serve de referência para os outros juros.
- Em 19/11/2026, a meta da Selic era de 13,75% ao ano, mantida pelo Copom em 4/11/2026. A próxima reunião está marcada para 8 e 9 de dezembro.
- A Selic meta é o alvo do Copom; a Selic efetiva é a média dos juros de um dia com títulos públicos, que o BC mantém perto da meta.
- Com a meta acima de 8,5% ao ano, a poupança rende 0,5% ao mês mais a TR. Abaixo disso, rende 70% da Selic mais a TR (Lei 8.177/1991).
- Selic mais alta encarece o crédito e eleva o rendimento da renda fixa pós-fixada; o objetivo é levar a inflação à meta de 3% do CMN.
Neste artigo
- O que é a taxa Selic
- Selic meta e Selic efetiva: qual é a taxa Selic hoje
- Quem decide a taxa Selic: o Copom
- Por que a taxa Selic sobe e por que cai
- O histórico recente da taxa Selic
- Taxa Selic e investimentos: quem ganha quando ela muda
- Exemplo: quanto rendem R$ 1.000,00 em 12 meses
- Taxa Selic e dívidas: por que o crédito encarece
- Onde acompanhar a taxa Selic oficial
A taxa Selic é a taxa básica de juros da economia brasileira, definida pelo Copom do Banco Central a cada 45 dias, e serve de referência para os outros juros do país: dos empréstimos, dos financiamentos e das aplicações. Em 19/11/2026, a meta da Selic estava em 13,75% ao ano.
Ela aparece no jornal toda vez que o Copom se reúne, mas quase nunca alguém explica o que muda na prática. Por que a poupança rende o que rende? Por que o CDB de agora paga diferente do de dois anos atrás? Por que o crédito ficou mais caro? A seguir estão o que é a taxa Selic, quem decide, por que ela sobe e cai, o histórico recente, o efeito nos investimentos e nas dívidas e onde acompanhar o número oficial. Sem previsão: o que vem pela frente é o Copom que decide, reunião a reunião.
O que é a taxa Selic
A taxa Selic é a taxa de juros média das operações de um dia útil com títulos públicos federais, e é o principal instrumento do Banco Central para controlar a inflação.
A definição oficial, na página "Taxa Selic" do Banco Central, tem duas partes. A primeira diz o que ela é: a média dos juros das operações compromissadas com títulos públicos federais, com prazo de um dia útil. Em palavras simples, é quanto os bancos cobram uns dos outros para emprestar dinheiro por um dia, com título do governo como garantia de pagamento.
A segunda diz para que ela serve: a Selic influencia as outras taxas de juros do país e é a ferramenta que o BC usa para manter a inflação sob controle.
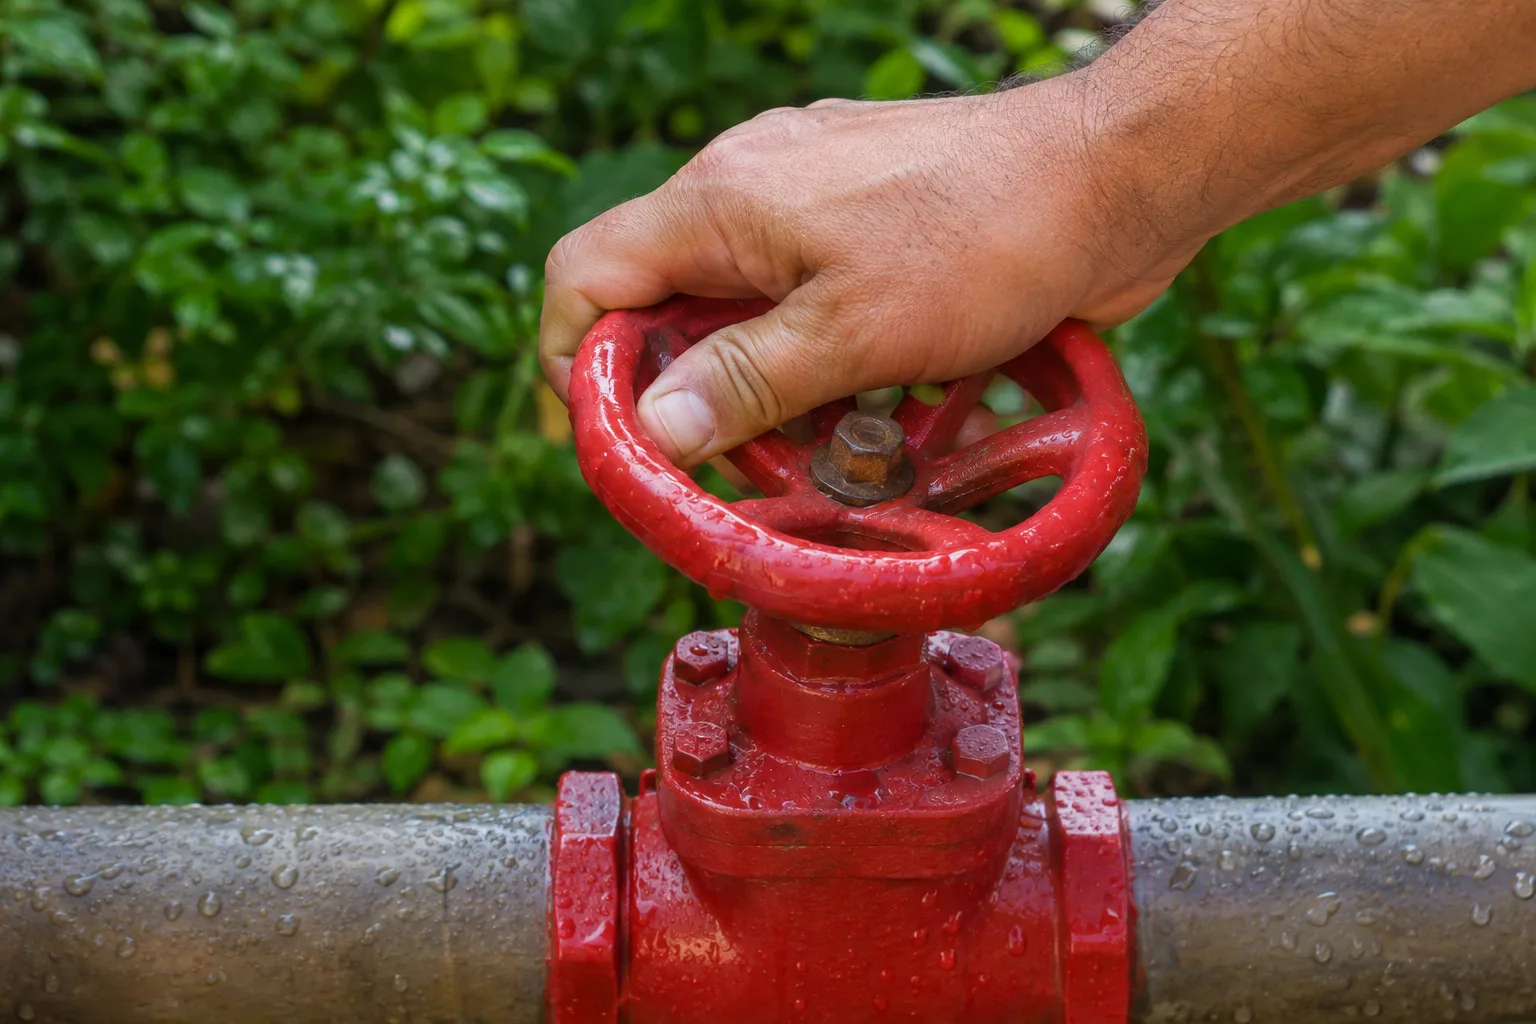
Uma imagem ajuda. Pense na Selic como o registro geral de água de uma casa. Quando o Banco Central aperta o registro, o dinheiro fica mais caro em todas as torneiras: no empréstimo, no financiamento, no cartão. Quando abre, ele fica mais barato. Cada torneira tem a sua pressão própria, mas todas dependem do registro principal.
O nome vem do Sistema Especial de Liquidação e de Custódia, uma infraestrutura administrada pelo próprio Banco Central, onde os títulos públicos federais ficam depositados e são negociados. Ou seja, "Selic" é ao mesmo tempo o nome do sistema e o da taxa que nasce das operações registradas nele.
Selic meta e Selic efetiva: qual é a taxa Selic hoje
A Selic meta é o alvo que o Copom anuncia; a Selic efetiva é a taxa que de fato acontece no mercado a cada dia, e o BC trabalha para que as duas fiquem próximas.
Depois de cada reunião, o Banco Central compra e vende títulos públicos todos os dias, nas chamadas operações de mercado aberto, para manter a taxa efetiva perto da meta. Por isso as duas andam juntas, com uma pequena diferença.
Os números de hoje, todos do Banco Central, consultados em 19/11/2026:
| Indicador | Valor | Fonte |
|---|---|---|
| Selic meta | 13,75% ao ano | SGS, série 432 |
| Selic efetiva diária, em taxa anual | 13,65% ao ano (18/11/2026) | SGS, série 1178 |
| Selic efetiva diária, em taxa ao dia | 0,050788% ao dia (18/11/2026) | SGS, série 11 |
| Última reunião do Copom | 282ª, em 3 e 4/11/2026: manteve 13,75% | Comunicado do Copom |
| Próxima reunião | 8 e 9/12/2026 | Calendário do Copom de 2026 |
O número que aparece no noticiário, quando alguém diz "a taxa Selic está em tanto", é a meta. A efetiva é a que remunera, por exemplo, os títulos atrelados à Selic dia a dia. Este retrato vale para a data da consulta: depois de cada reunião do Copom, confira o valor na página do Banco Central.
Quem decide a taxa Selic: o Copom
Quem decide a meta da taxa Selic é o Copom, o Comitê de Política Monetária do Banco Central, formado pelo presidente e pelos diretores do BC.
O ritual é fixo e público:
- Oito reuniões por ano. O calendário sai até junho do ano anterior. Em 2026, as datas foram 27 e 28 de janeiro, 17 e 18 de março, 28 e 29 de abril, 16 e 17 de junho, 4 e 5 de agosto, 15 e 16 de setembro, 3 e 4 de novembro e 8 e 9 de dezembro (Comunicado 43.383 do BC).
- Dois dias de reunião. No primeiro, os membros assistem a apresentações técnicas sobre a economia brasileira e mundial, o crédito e os mercados. No segundo, discutem e votam.
- Comunicado no mesmo dia. A decisão sai no segundo dia, a partir das 18h30. Os votos de cada membro também são divulgados.
- Ata na semana seguinte. A ata é publicada na terça-feira seguinte, às 8h, com as razões da decisão.
- Relatório trimestral. A cada trimestre, o BC publica o Relatório de Política Monetária, com a análise da economia e das perspectivas para a inflação.
O próprio Banco Central resume o critério numa frase: o Copom decide com base em dados, e não em datas. Cada reunião olha as expectativas de inflação, os riscos e a atividade econômica.
Para quem acompanha de fora, o comunicado é o documento mais útil no dia da decisão. Ele traz a nova meta, um resumo do cenário e, muitas vezes, a avaliação do comitê sobre os riscos. A ata, seis dias depois, aprofunda o raciocínio. Ler os dois é o jeito mais seguro de entender a decisão sem depender da interpretação de terceiros.
Por que a taxa Selic sobe e por que cai
A taxa Selic sobe quando o Copom quer frear a inflação e cai quando avalia que a inflação está a caminho da meta. Tudo gira em torno do IPCA.
A meta de inflação é do Conselho Monetário Nacional. Pela Resolução CMN nº 5.141/2024, ela é de 3,00% ao ano, medida pelo IPCA acumulado em 12 meses, com tolerância de 1,5 ponto para cima ou para baixo: de 1,50% a 4,50%. Desde janeiro de 2025, a meta é contínua, conferida todo mês. Se a inflação ficar fora do intervalo por seis meses seguidos, a meta é considerada descumprida, e o presidente do BC tem de explicar as razões em carta aberta ao Ministro da Fazenda.
Para comparação, o IPCA acumulado em 12 meses foi de 4,63% em outubro de 2026, acima do teto de 4,50%, segundo o IBGE (tabela 1737 do SIDRA, consulta em 19/11/2026).
Como a Selic chega aos preços
O Banco Central descreve cinco caminhos, os mecanismos de transmissão da política monetária:
- Consumo e investimento. Selic mais alta tende a subir os juros reais. Famílias e empresas compram e investem menos, a demanda cai e os preços sobem menos.
- Câmbio. Juros mais altos tendem a valorizar o real. O dólar fica mais barato, e os produtos e insumos importados também.
- Preço dos ativos. Juros maiores tendem a reduzir o preço das ações, e a riqueza financeira menor desestimula o consumo.
- Crédito. Quando a Selic sobe, os bancos tendem a subir os juros dos empréstimos, e o volume de crédito diminui.
- Expectativas. Ao subir os juros, o BC sinaliza que a inflação futura será menor, e os preços de hoje já tendem a subir menos.
Nada disso é instantâneo. O efeito leva meses para aparecer nos preços, e é por isso que o Copom olha para a frente, e não só para a inflação do mês.
 O alvo final é o preço do que vai para a sacola - Fonte: Imagem gerada por IA (DALL·E / ChatGPT)
O histórico recente da taxa Selic
Em 2026, o Copom começou o ano com a meta em 15,00% e fez cinco cortes de 0,25 ponto, até 13,75%, mantida na reunião de novembro.
| Reunião do Copom | Data da decisão | Meta da Selic | Decisão | Selic efetiva no período |
|---|---|---|---|---|
| 275ª | 10/12/2025 | 15,00% | Manteve | 14,90% |
| 276ª | 28/01/2026 | 15,00% | Manteve | 14,90% |
| 277ª | 18/03/2026 | 14,75% | Reduziu 0,25 | 14,65% |
| 278ª | 29/04/2026 | 14,50% | Reduziu 0,25 | 14,40% |
| 279ª | 17/06/2026 | 14,25% | Reduziu 0,25 | 14,15% |
| 280ª | 05/08/2026 | 14,00% | Reduziu 0,25 | 13,90% |
| 281ª | 16/09/2026 | 13,75% | Reduziu 0,25 | 13,65% |
| 282ª | 04/11/2026 | 13,75% | Manteve | em curso |
Fonte: Banco Central, "Histórico das taxas de juros" e comunicados do Copom (consulta em 19/11/2026). A Selic efetiva é a média anualizada de cada período entre reuniões.
A tabela conta o passado. Ela não diz para onde a taxa vai: isso é o Copom que decide a cada reunião, com os dados do momento.
Taxa Selic e investimentos: quem ganha quando ela muda
A taxa Selic mexe primeiro na renda fixa pós-fixada, cujo rendimento acompanha os juros do dia a dia; nos prefixados, o efeito aparece no preço do título antes do vencimento.
Na renda fixa, a lógica é direta. Se a Selic sobe, as aplicações que acompanham a taxa passam a render mais dali em diante. Se cai, passam a render menos. O guia de renda fixa mostra os tipos de título e os riscos de cada um.
Os principais produtos ligados à Selic, cada um com o seu guia no futuro:
Tesouro Selic
É o título público cuja remuneração acompanha a taxa Selic, mais uma pequena taxa definida na compra. As taxas do Tesouro Direto hoje mostram como essa remuneração aparece na plataforma. O Tesouro Selic vai ganhar um guia próprio, com liquidez, custos e impostos.
Selic acumulada
É a soma dos juros de um período, mês a mês ou dia a dia. O Banco Central publica os fatores acumulados na página da taxa Selic. Em outubro de 2026, a Selic acumulada no mês foi de 1,07% (SGS, série 4390, consulta em 19/11/2026). Como somar as taxas de um período e onde achar o fator oficial vai ser assunto de um guia à parte.
Rendimento da poupança
A poupança segue uma regra da Lei 8.177/1991, art. 12. Quando a meta da Selic passa de 8,5% ao ano, rende 0,5% ao mês mais a TR. Quando a meta é de 8,5% ou menos, rende 70% da meta, mensalizada, mais a TR. Com a meta de 13,75%, vale a primeira regra. Para pessoa física, o rendimento é isento de imposto de renda (Lei 8.981/1995, art. 68). O cálculo mês a mês vai ter um guia próprio.
CDB, LCI e LCA
Muitos CDBs, LCIs e LCAs pagam um percentual do CDI, taxa que costuma andar perto da Selic, como explica o guia da taxa CDI. A diferença está no imposto: o CDB segue a tabela regressiva do imposto de renda, e as LCIs e LCAs de pessoa física são isentas (Lei 11.033/2004, art. 3º, II e IV). O que é CDB e o que são LCI e LCA vão ter guias separados.
IPCA e Tesouro IPCA
O IPCA é o índice oficial da inflação e a régua da meta. Ele não depende da Selic, mas é o alvo dela. Títulos como o Tesouro IPCA pagam a inflação mais uma taxa fixa, e a correção pelo IPCA mostra como esse cálculo funciona. O IPCA e o Tesouro IPCA também vão ganhar guias próprios.
 Na renda pós-fixada, o dinheiro cresce no ritmo da taxa Selic - Fonte: Imagem gerada por IA (DALL·E / ChatGPT)
Exemplo: quanto rendem R$ 1.000,00 em 12 meses
Com uma Selic hipotética de 12% ao ano, constante, R$ 1.000,00 aplicados por 12 meses num título que rende 100% da Selic chegariam a R$ 1.120,00 antes do imposto e a R$ 1.099,00 depois.
A conta, passo a passo, sem taxas da plataforma:
- Rendimento bruto: 12% de R$ 1.000,00 = R$ 120,00. Saldo bruto: R$ 1.120,00.
- Imposto de renda: 12 meses ficam na faixa de 361 a 720 dias da tabela regressiva da Lei 11.033/2004, art. 1º, com alíquota de 17,5%. 17,5% de R$ 120,00 = R$ 21,00.
- Saldo líquido: R$ 1.120,00 menos R$ 21,00 = R$ 1.099,00. O ganho líquido é de R$ 99,00.
A tabela regressiva inteira, para renda fixa:
| Prazo da aplicação | Alíquota do IR |
|---|---|
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
Para comparar, com a mesma Selic hipotética de 12%, acima de 8,5%, a poupança renderia 0,5% ao mês mais a TR. Com uma TR hipotética de zero, R$ 1.000,00 virariam cerca de R$ 1.061,68 em 12 meses, sem imposto de renda.
Três ressalvas. A Selic real muda a cada reunião, então o rendimento de verdade não seria esse. Aplicações podem ter taxa de custódia ou de administração, que reduzem o resultado. E rendimento passado não indica rendimento futuro.
Taxa Selic e dívidas: por que o crédito encarece
Quando a taxa Selic sobe, os bancos tendem a subir os juros dos empréstimos, segundo o Banco Central; quando cai, o crédito tende a ficar mais barato, mas não na mesma medida nem ao mesmo tempo.
Na prática, o efeito depende do tipo de contrato:
- Crédito com taxa prefixada já contratado: a parcela não muda quando a Selic muda. O que muda é o custo dos próximos empréstimos.
- Crédito atrelado ao CDI ou a outra taxa pós-fixada: a conta sobe ou desce junto com os juros, conforme o contrato.
- Cartão de crédito e cheque especial: as taxas ficam muito acima da Selic. Em setembro de 2026, a média do cheque especial para pessoas físicas foi de 139,02% ao ano, contra uma meta da Selic de 13,75% (SGS, série 20741, consulta em 19/11/2026). O cheque especial tem teto próprio de 8% ao mês, pela Resolução CMN 4.765/2019, que não muda com a Selic.
- Financiamento novo: antes de assinar, compare o Custo Efetivo Total (CET) entre propostas, porque ele junta juros, tarifas, seguros e impostos.
A Selic é a base. Sobre ela, cada contrato soma o que depende do tipo de crédito, das garantias e do histórico de quem pede. Por isso duas pessoas pagam taxas diferentes no mesmo dia, com a mesma Selic.
Imagine o Paulo e a Lia, que pegaram empréstimos no mesmo mês. O dele é prefixado: se a Selic subir no ano seguinte, a parcela do Paulo continua igual até o fim. O dela é atrelado ao CDI: se a Selic subir, os juros do contrato dela sobem junto, e a parcela pode ficar mais cara. Antes de escolher entre os dois tipos, vale ler no contrato qual é o indexador e simular a parcela num cenário de juros mais altos. Na dúvida, peça ao banco a planilha de cálculo e o CET por escrito.
Onde acompanhar a taxa Selic oficial
O número oficial está na página do Banco Central e no comunicado de cada reunião do Copom, divulgado no segundo dia de reunião, a partir das 18h30.
Os canais oficiais, todos do Banco Central:
- Página "Taxa Selic": a definição, o histórico, os dados diários e os fatores acumulados.
- Página do Copom: o calendário das reuniões, os comunicados e as atas.
- Sistema Gerenciador de Séries Temporais (SGS): a série 432, com a meta, e as séries 11 e 1178, com a taxa efetiva diária.
Antes de uma decisão de investimento ou de crédito, confira o número do dia nesses canais, e não em print de rede social. Desconfie de oferta que paga muito acima da Selic como se não houvesse perigo: na renda fixa, quem paga mais costuma ter um motivo, seja prazo maior, menos liquidez ou um emissor com risco maior. Se a próxima reunião mudar a meta, as contas deste guia mudam com ela. Marque na agenda o dia 9 de dezembro de 2026: é quando sai a última decisão do ano.
Perguntas frequentes
O que é a taxa Selic?
A taxa Selic é a taxa básica de juros da economia brasileira. É a média dos juros das operações de um dia com títulos públicos federais, e o Banco Central atua para que ela fique perto da meta definida pelo Copom. Ela influencia os juros de empréstimos, financiamentos e aplicações.
Qual é a taxa Selic hoje?
Em 19/11/2026, a meta da Selic era de 13,75% ao ano, segundo a série 432 do Banco Central. A taxa foi mantida pelo Copom na reunião de 3 e 4 de novembro de 2026, e a próxima reunião está marcada para 8 e 9 de dezembro. O valor oficial e atualizado fica na página da taxa Selic do BC.
Quem define a taxa Selic?
Quem define a meta é o Copom, o Comitê de Política Monetária do Banco Central, formado pelo presidente e pelos diretores do BC. São oito reuniões por ano, de dois dias cada, e a decisão sai num comunicado no segundo dia, a partir das 18h30.
Por que a Selic sobe?
O Copom sobe a Selic para conter a inflação. Juros mais altos encarecem o crédito e desestimulam consumo e investimento, o que reduz a pressão sobre os preços, segundo o Banco Central. O objetivo é levar o IPCA à meta de 3% ao ano fixada pelo CMN.
Como a Selic afeta a poupança?
Pela Lei 8.177/1991, quando a meta da Selic passa de 8,5% ao ano, a poupança rende 0,5% ao mês mais a TR. Quando a meta é de 8,5% ou menos, rende 70% da meta, mensalizada, mais a TR. Com a meta de 13,75%, vale a primeira regra.